Leer el crédito fiscal y acreditar detracciones
La ficha presenta una evaluación de los datos de la compra. Lee el resultado, el importe, la moneda y los motivos. No basta con mirar si la compra está pagada.
Interpretar la evaluación
En Crédito fiscal verás ¿Sustenta crédito?, IGV utilizable y los avisos correspondientes. En un borrador es una vista previa, al registrar se guarda la evaluación. Qué revisa esta evaluación explica su alcance.
El crédito fiscal se refiere al IGV que puede descontarse del IGV de ventas cuando se cumplen los requisitos. Una factura o un pago no acreditan por sí solos todos ellos. Sustento de los requisitos.
| Caso preparado | Qué muestra o qué debes distinguir |
|---|---|
| B001-00000412, proveedor con DNI | IGV del documento S/54, utilizable S/0. Avisos por tipo de comprobante y proveedor sin RUC |
| F001-00000350 | IGV S/0 con base gravada declarada, aviso por impuesto no discriminado |
| F001-00000351 | IGV S/0 con adquisiciones no gravadas declaradas, sin crédito por esa operación |
| F001-00000352 | IGV S/0 sin desglose, la aplicación no puede determinar si la operación estaba gravada |
| F480-00001046, transferencia gratuita leída de XML | Total S/0 y sin crédito fiscal en el ejemplo |
| F312-00000990, XML con IVAP | IGV S/0, adquisiciones no gravadas S/100 y otros tributos S/4 |
| F480-00001047, XML mixto registrado | Conserva IGV S/18, pero utilizable S/0 y revisión pendiente |
| F480-00001048, XML contradictorio en borrador | Utilizable S/0 y aviso por datos que no coinciden |
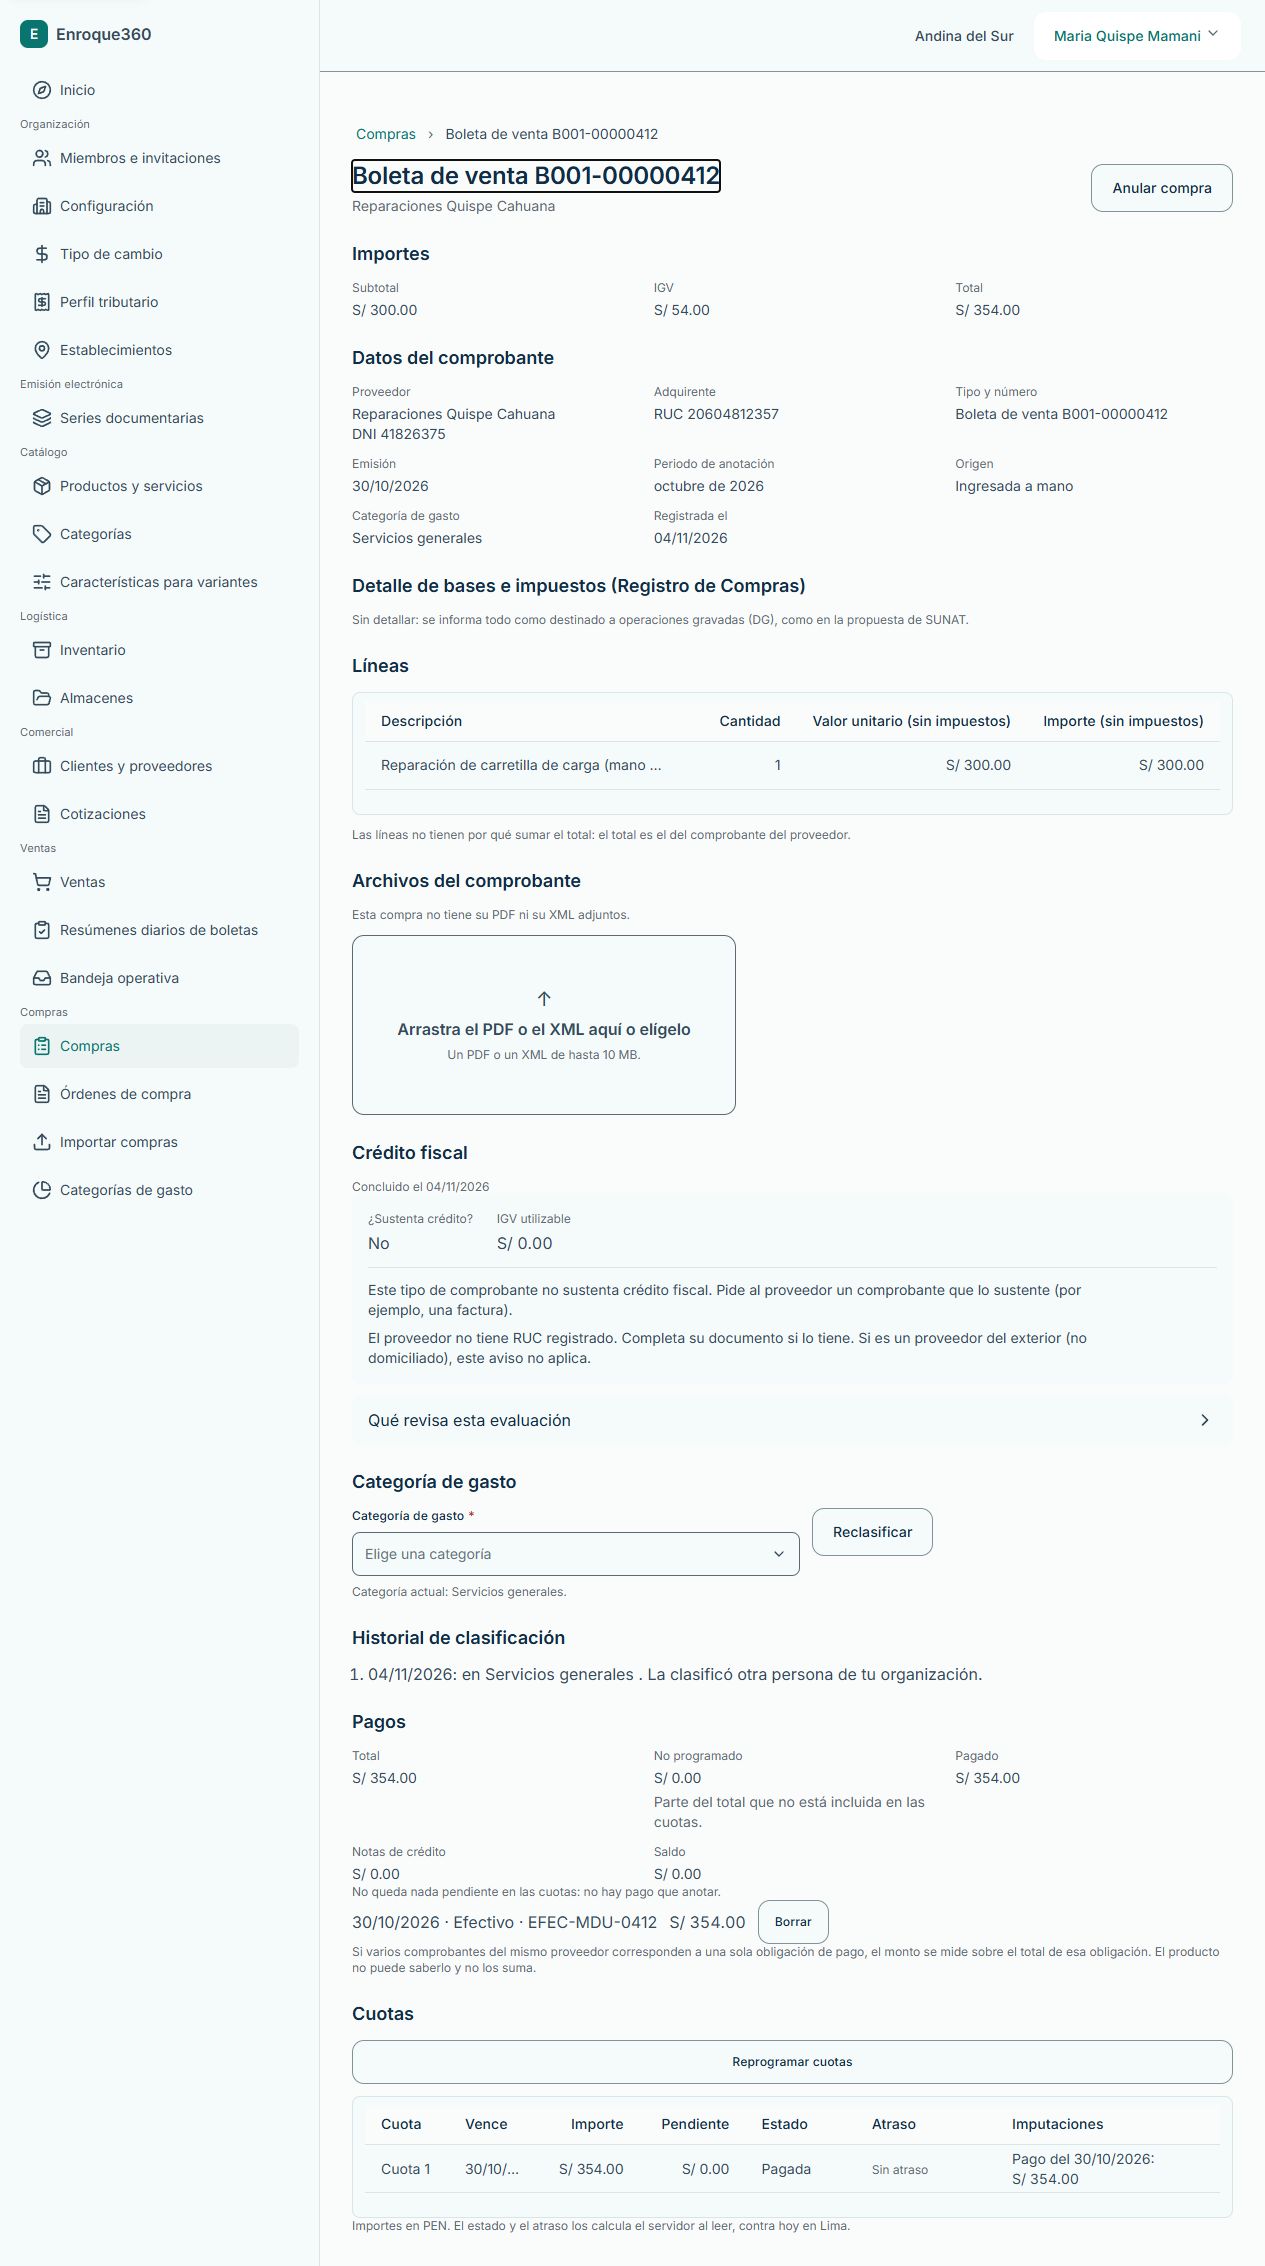
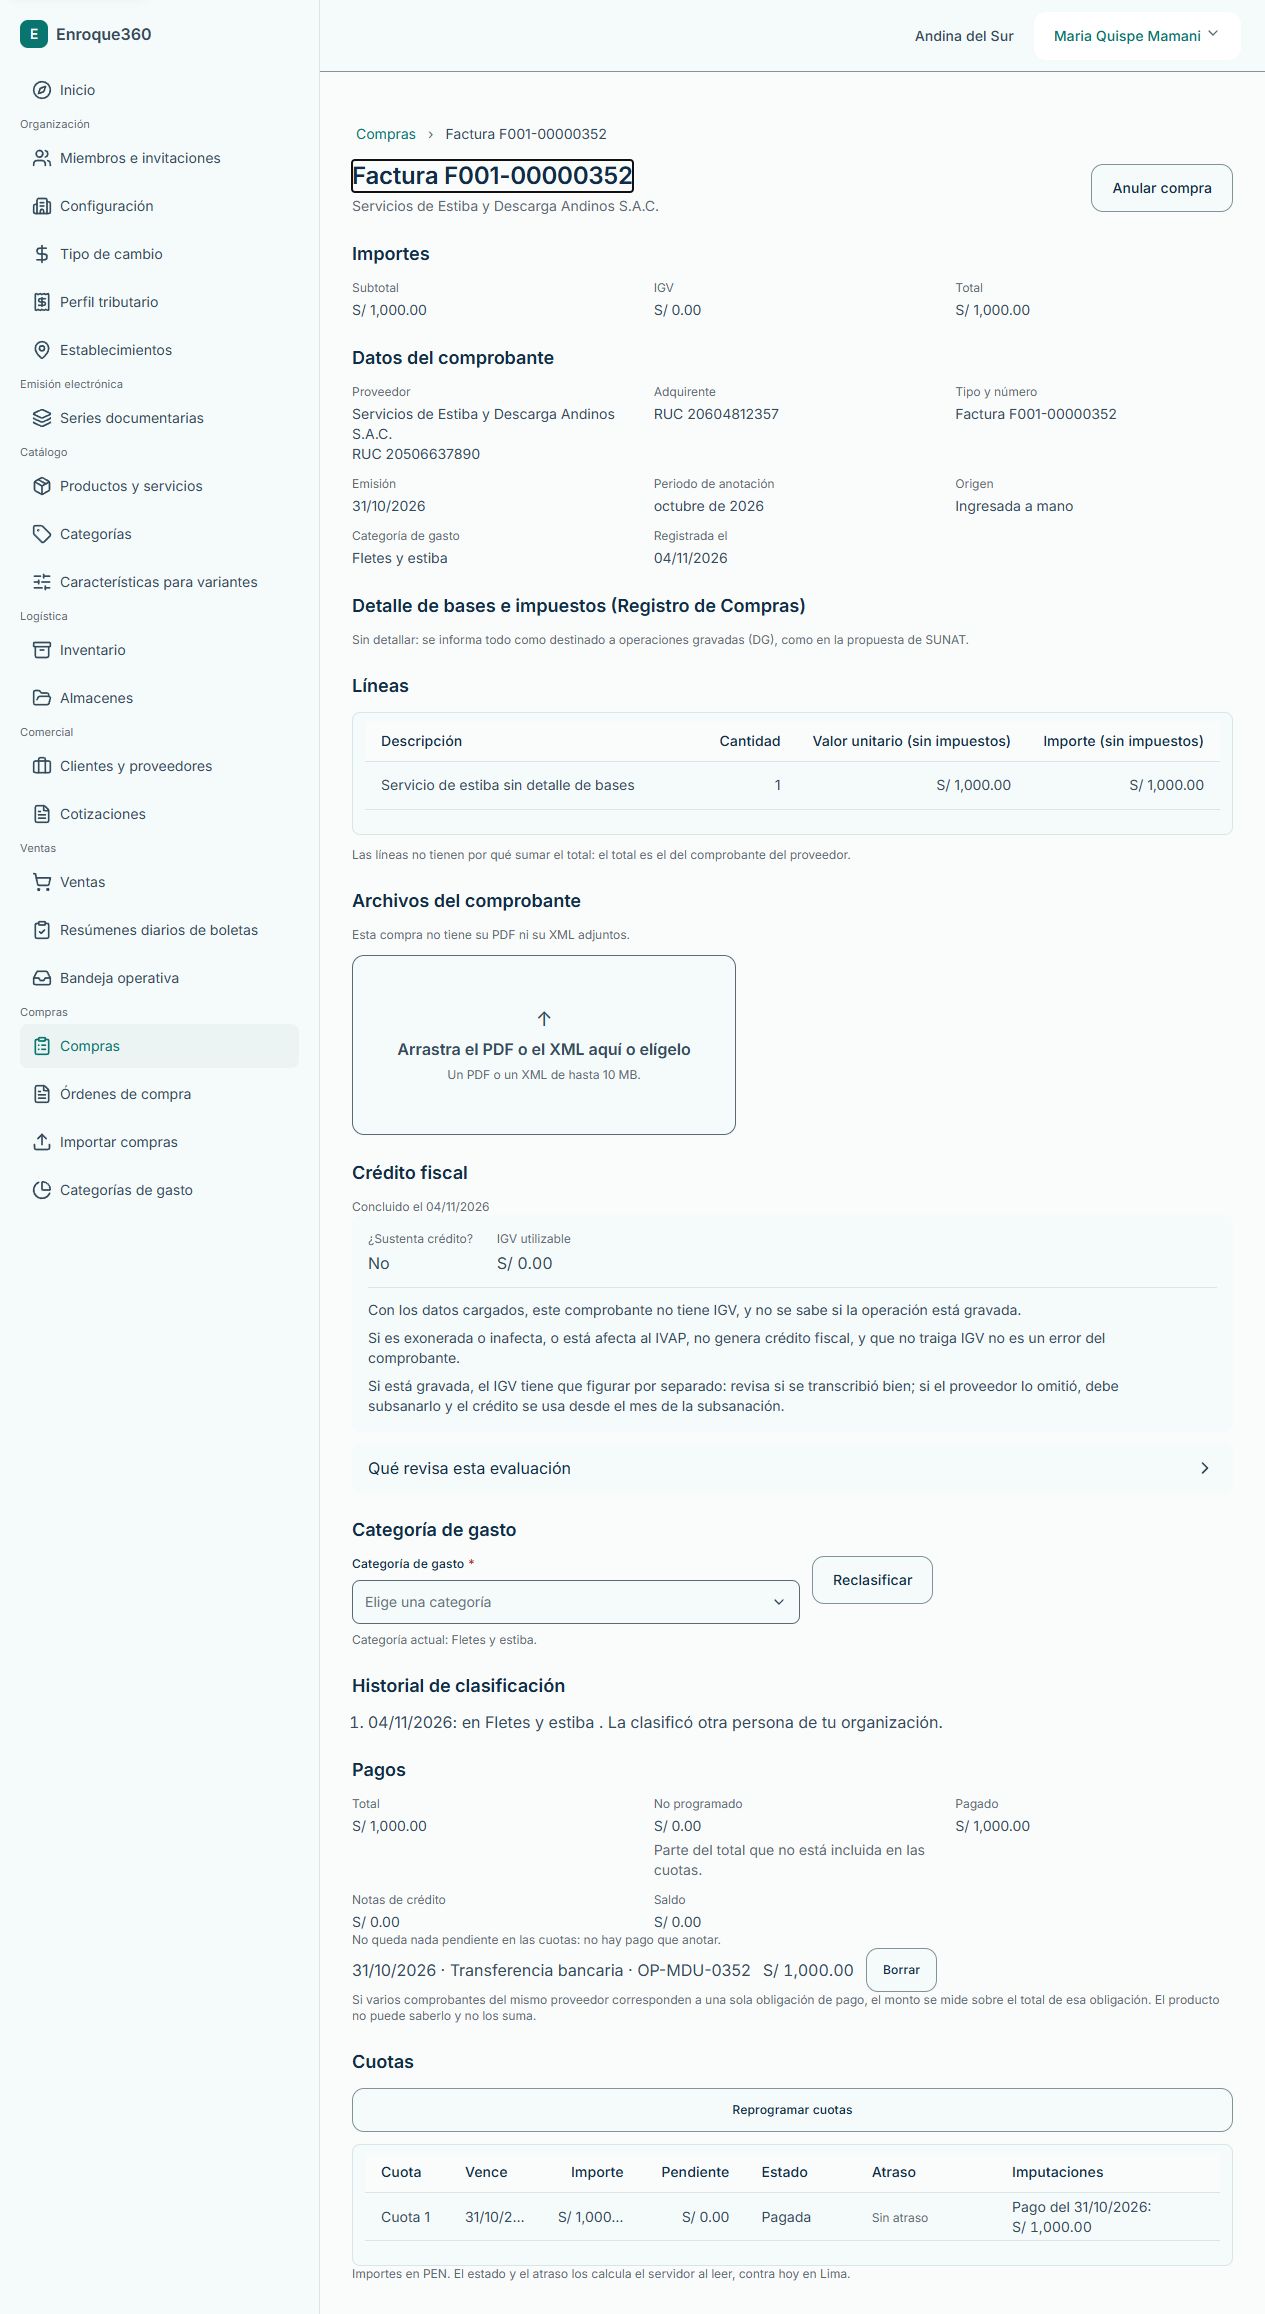
Si la operación es no gravada, no corrijas el documento inventándole IGV. Si debía estar gravada y el impuesto se omitió, revisa la transcripción y el comprobante con el proveedor y la persona responsable de la contabilidad.
Pendiente de revisión no significa registro fallido
Una compra puede estar registrada y tener su crédito pendiente de revisión. En el XML mixto, la aplicación no separa todavía la parte pagada y la gratuita para determinar el IGV utilizable. En el contradictorio, no puede concluir a partir de datos que no coinciden. En ambos casos excluye el importe de lo utilizable mientras informa esa duda.
Lee el motivo completo y revisa el documento. El valor cero mostrado en estos casos no sustituye la decisión contable sobre qué crédito corresponde. Consulta los dos ejemplos XML.
Detracción en la compra
Al crear o editar el borrador puedes elegir el código de Detracción. La ficha muestra código, porcentaje, monto a depositar y constancia. Usa el código que corresponda a la operación real, con validación contable.
En el ejemplo, F312-00000861 tiene detracción pendiente de S/120,36 y muestra IGV utilizable S/0 por falta de acreditación. F312-00000884 muestra constancia de S/160,48 e IGV utilizable S/244,80 para los datos de esa ficha. Son dos comprobantes distintos, no imágenes de un antes y después del mismo registro.
Acreditar un depósito realizado
- Ten la constancia del depósito.
- Abre la compra y pulsa Detracción → Acreditar depósito.
- Transcribe Número de la constancia y Fecha del depósito.
- Pulsa Acreditar depósito.
- Comprueba la constancia en la ficha y vuelve a leer la evaluación.
La fecha no puede ser anterior a la emisión del comprobante. Acreditar registra los datos de un depósito, no realiza una operación bancaria. No acredites un depósito que todavía no hiciste.
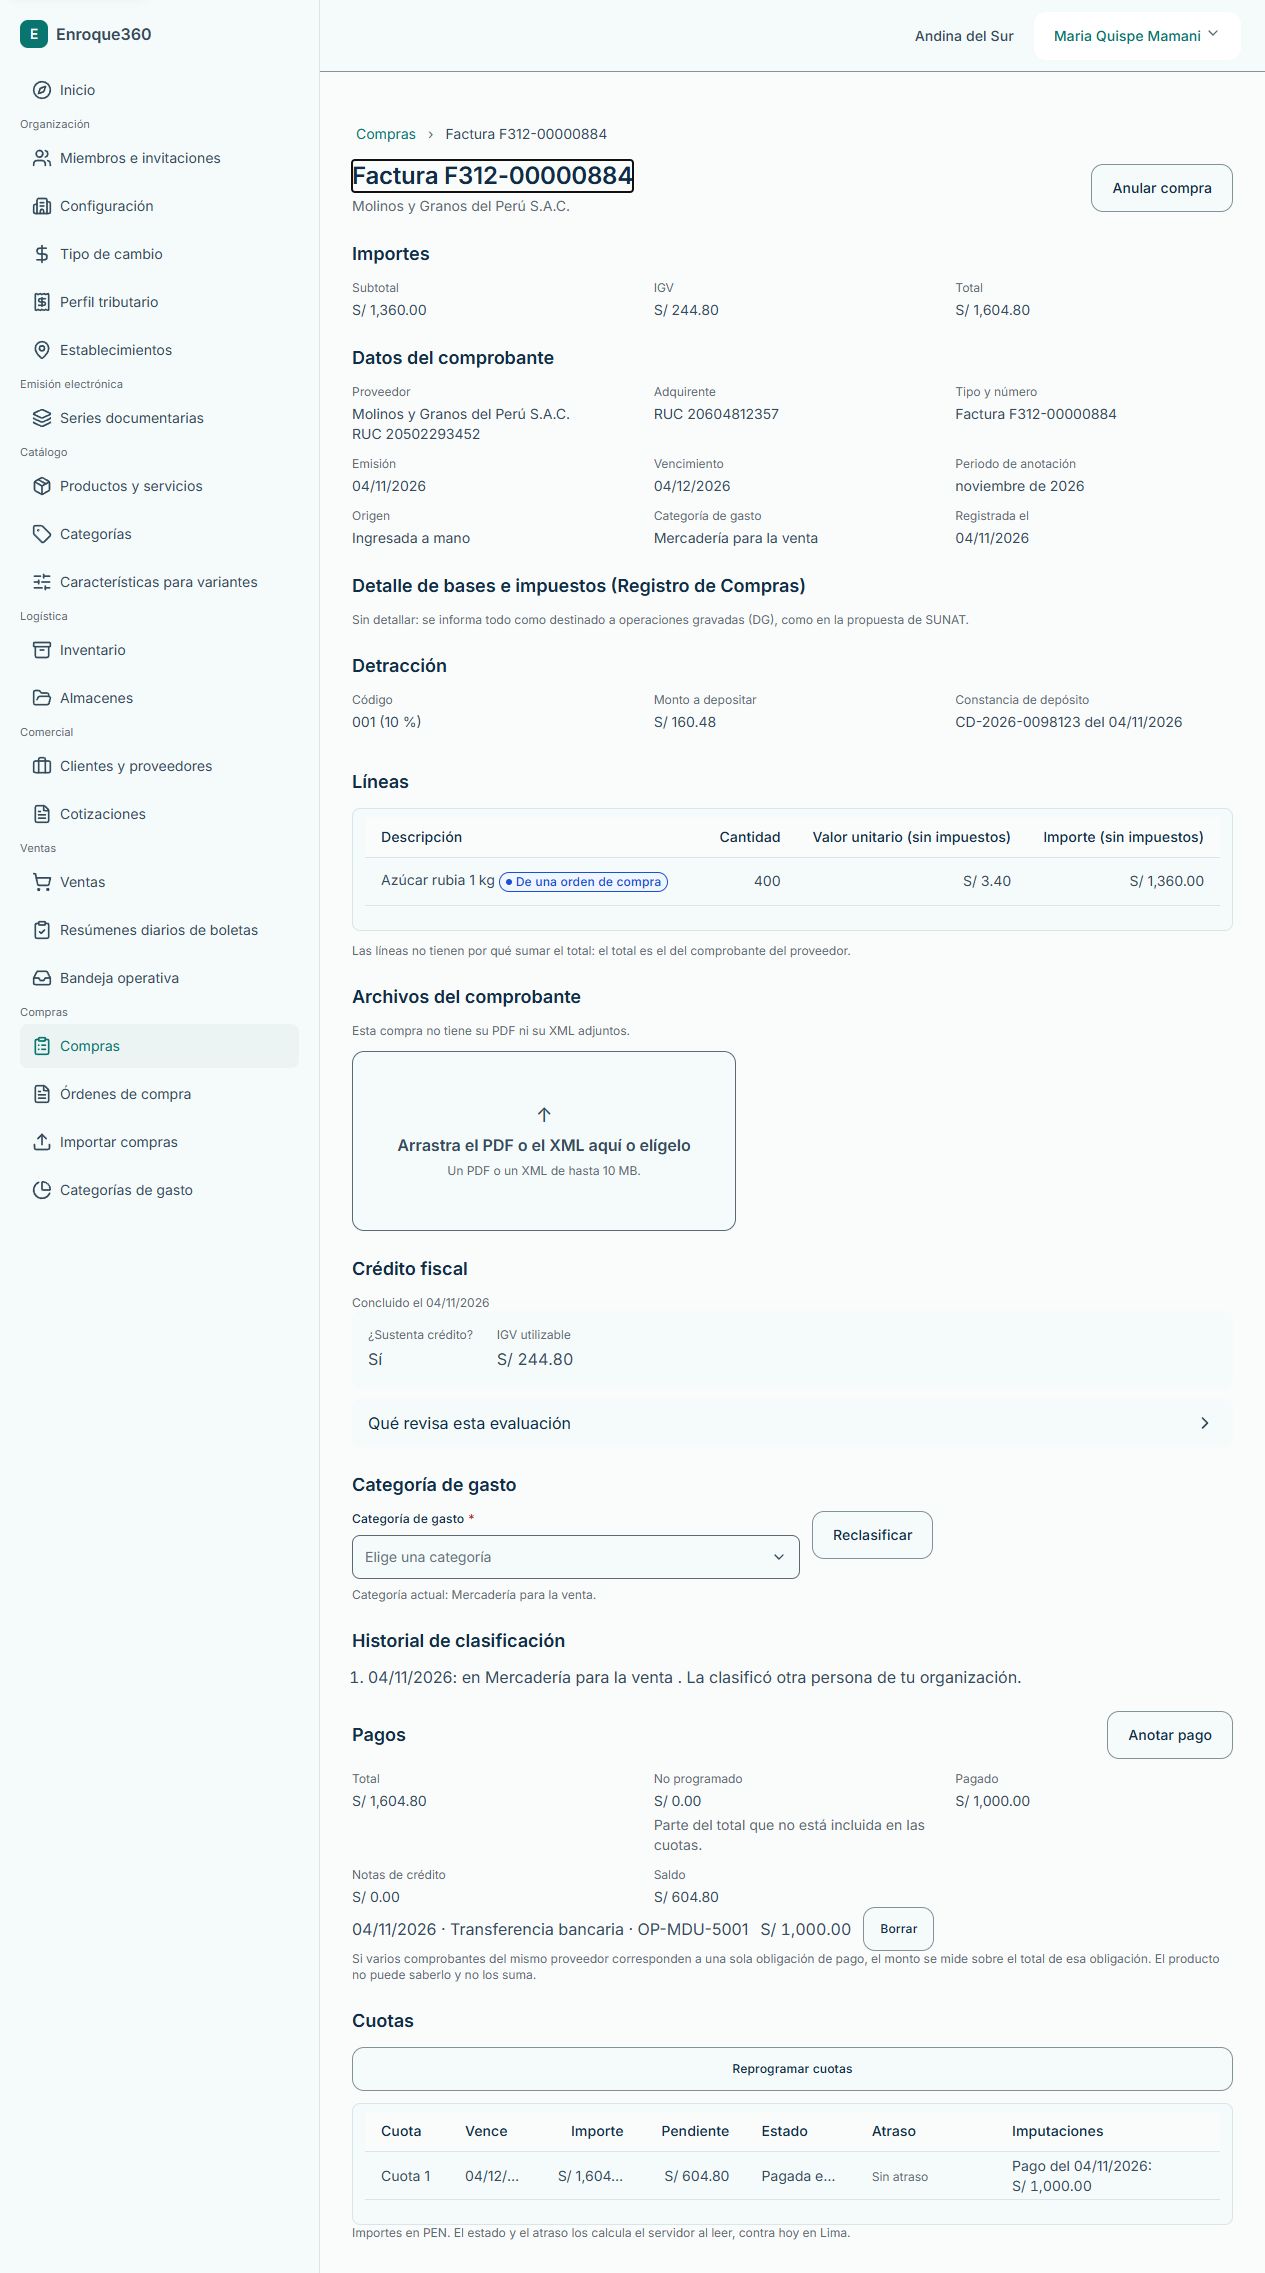
Registrar una constancia no garantiza por sí solo todo el crédito fiscal. Si necesitas decidir el periodo legal de ejercicio, consulta las fuentes y la reserva de verificación sobre plazos con tu contador.
El depósito del IVAP es diferente
Una operación del IVAP reconocida desde XML tiene su depósito propio. La ficha distingue Depósito del IVAP (estimado) de la detracción del IGV. No traslades al IVAP el plazo ni las consecuencias sobre crédito fiscal explicadas para el IGV.
Crédito y avisos de pago
La evaluación de la ficha y los avisos de bancarización tienen alcances diferentes. En F700-00000440 se muestran US$540 de IGV utilizable y, en el pago en efectivo, un aviso tributario. Revisa ambos antes de usar la información en tu contabilidad.