Registrar notas del proveedor
Las notas de crédito y de débito modifican un comprobante anterior. Registra el documento que te entregó el proveedor e identifica el original. Mantén separados efecto en el crédito fiscal, saldo comercial y estado del documento.
Crear una nota manual
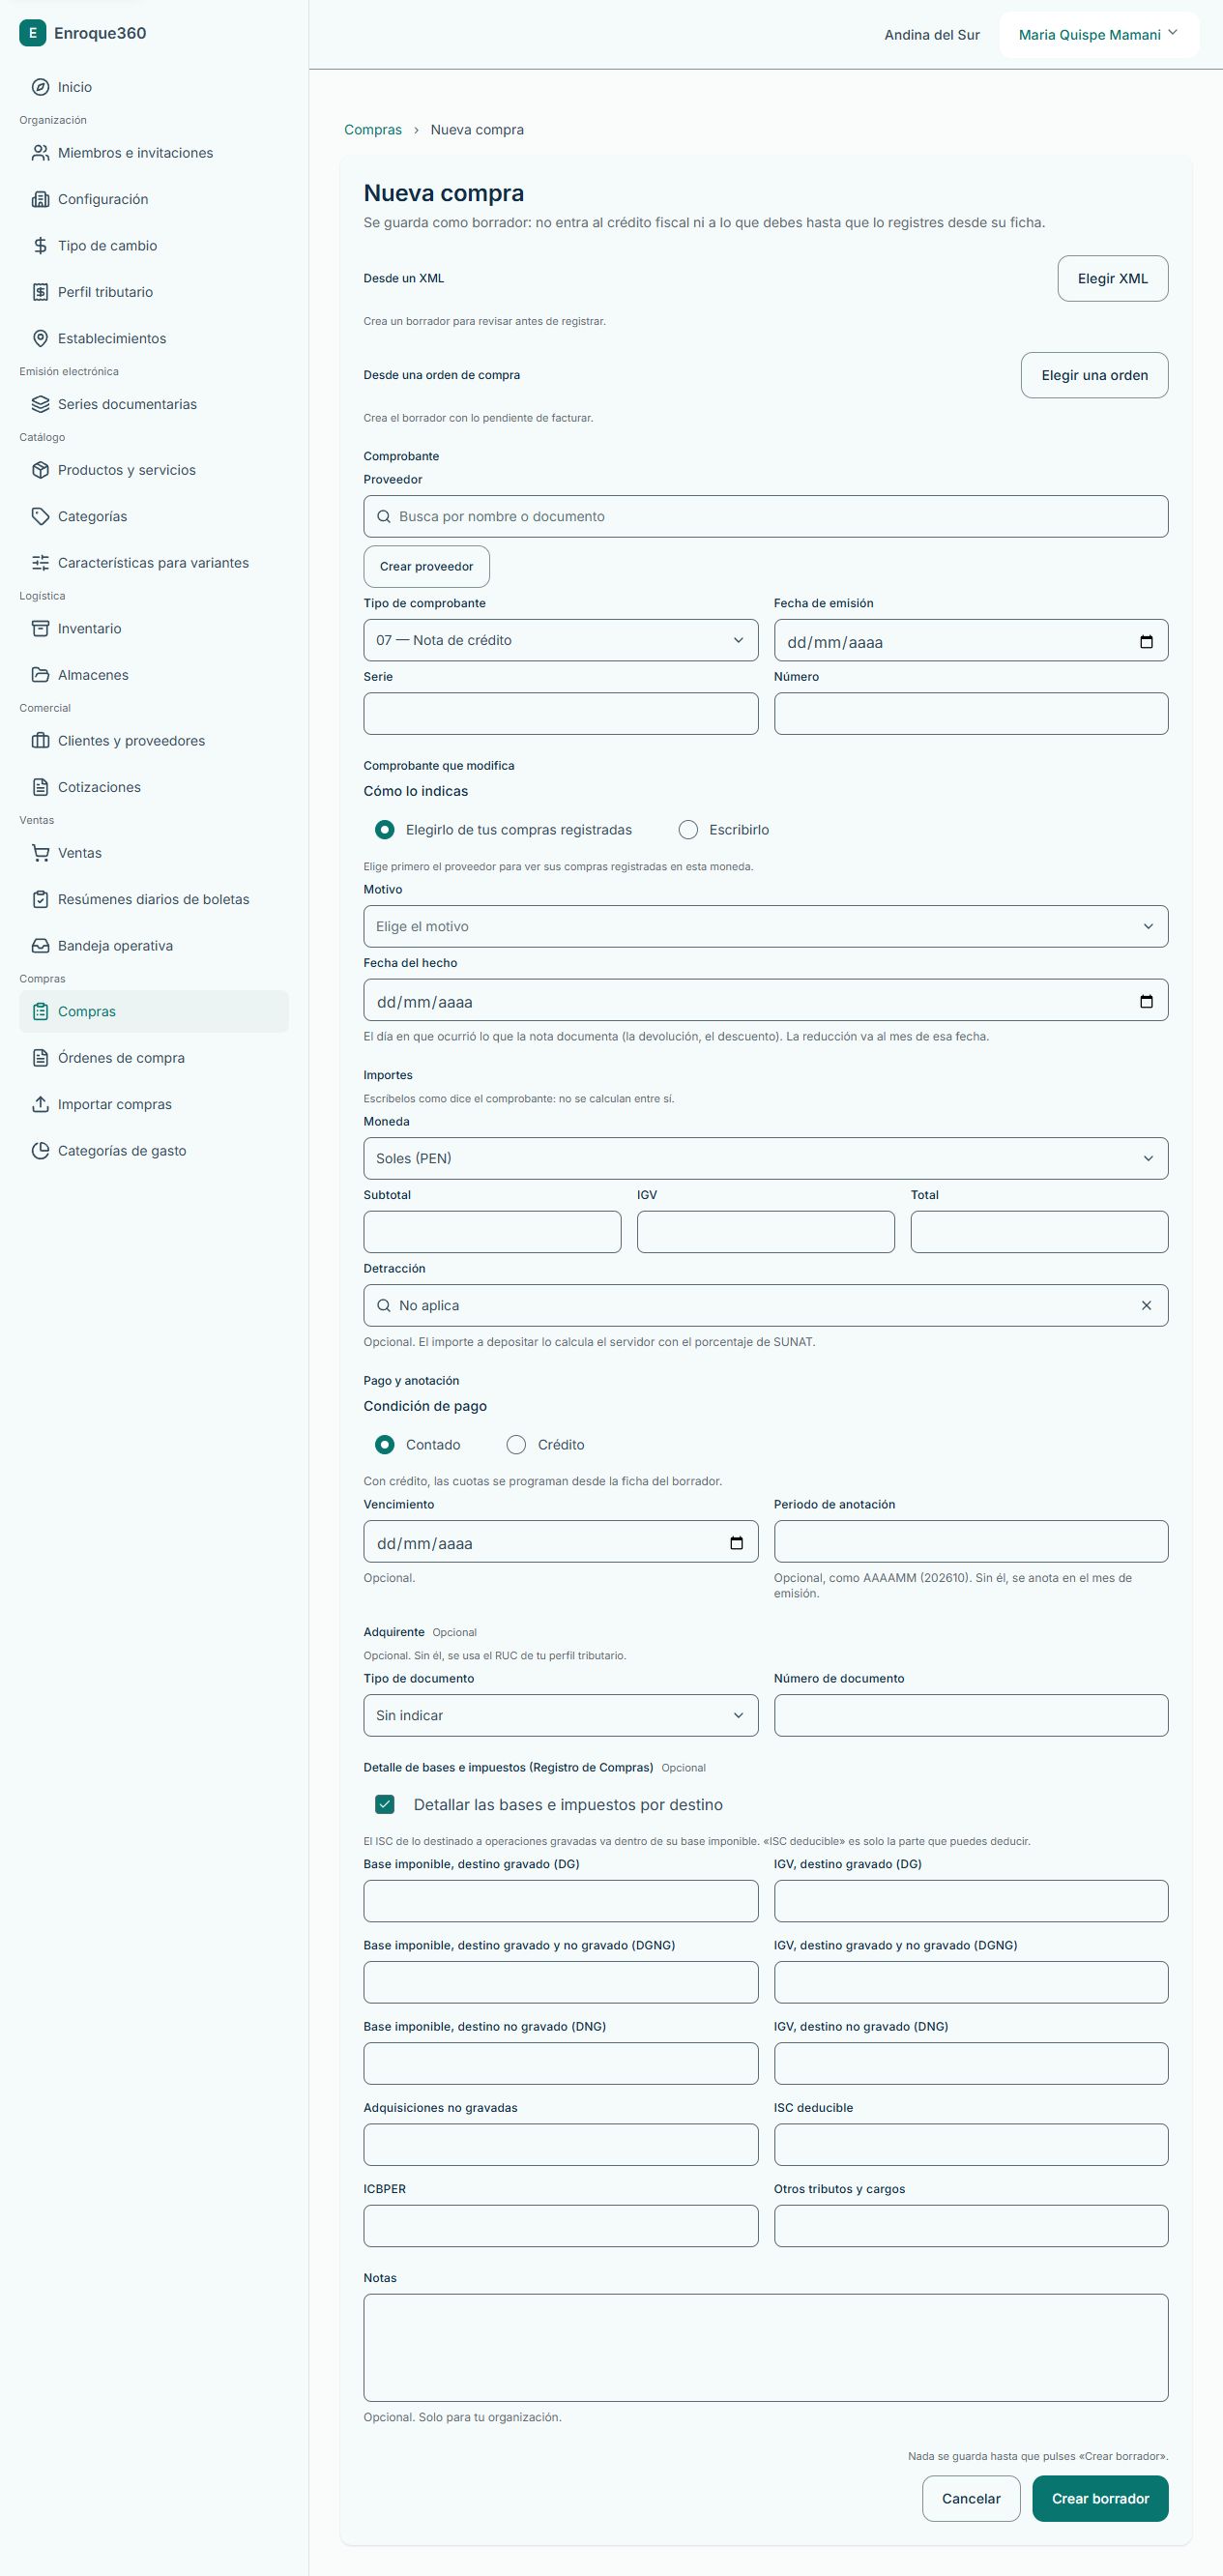
- Abre Compras → Nueva compra y selecciona el proveedor.
- Elige 07 — Nota de crédito u 08 — Nota de débito.
- Transcribe serie, número, emisión, moneda e importes de la nota.
- En Comprobante que modifica elige una compra registrada del proveedor y de esa moneda. También puedes usar Escribirlo para indicar la referencia con los campos que ofrece el formulario.
- Elige el Motivo que corresponde al documento.
- Completa Fecha del hecho cuando corresponda. Es el día de la devolución, descuento u otro hecho documentado, que puede diferir de la emisión.
- Crea el borrador, revisa la referencia y registra la nota desde su ficha.
- Consulta tanto la nota como su original y revisa las cuotas y el saldo.
Puedes leer una nota desde su XML. Tener el archivo y registrar la nota son pasos separados.
Efectos distintos según el motivo
| Motivo o situación | Qué comprobar |
|---|---|
| Devolución por ítem o bonificación | Importe aplicado, cuotas y saldo restante del original |
| 02 — Anulación por error en el RUC | Al registrar una nota nueva con original identificado, el producto aplica todo lo pendiente del original y deja su deuda en cero, sin depender del importe de la nota |
| 12 — Ajustes afectos al IVAP | Reduce la deuda por el importe aplicable, sin reducir el crédito fiscal del IGV |
| Nota superior al valor del original | El exceso queda visible sin descontar de lo que debes. No se convierte en saldo a favor |
| Nota de débito | Consulta el importe de la nota como deuda y su referencia al original |
El comportamiento de deuda de las notas 02 y 12 corresponde al registro de notas con esas reglas. Los ejemplos antiguos FC03-00000021 y FC03-00000022 conservaron imputaciones anteriores en este recorrido. No los uses como una demostración de un registro nuevo, comprueba sus cuotas reales.
Anulado por el proveedor no es Anular compra
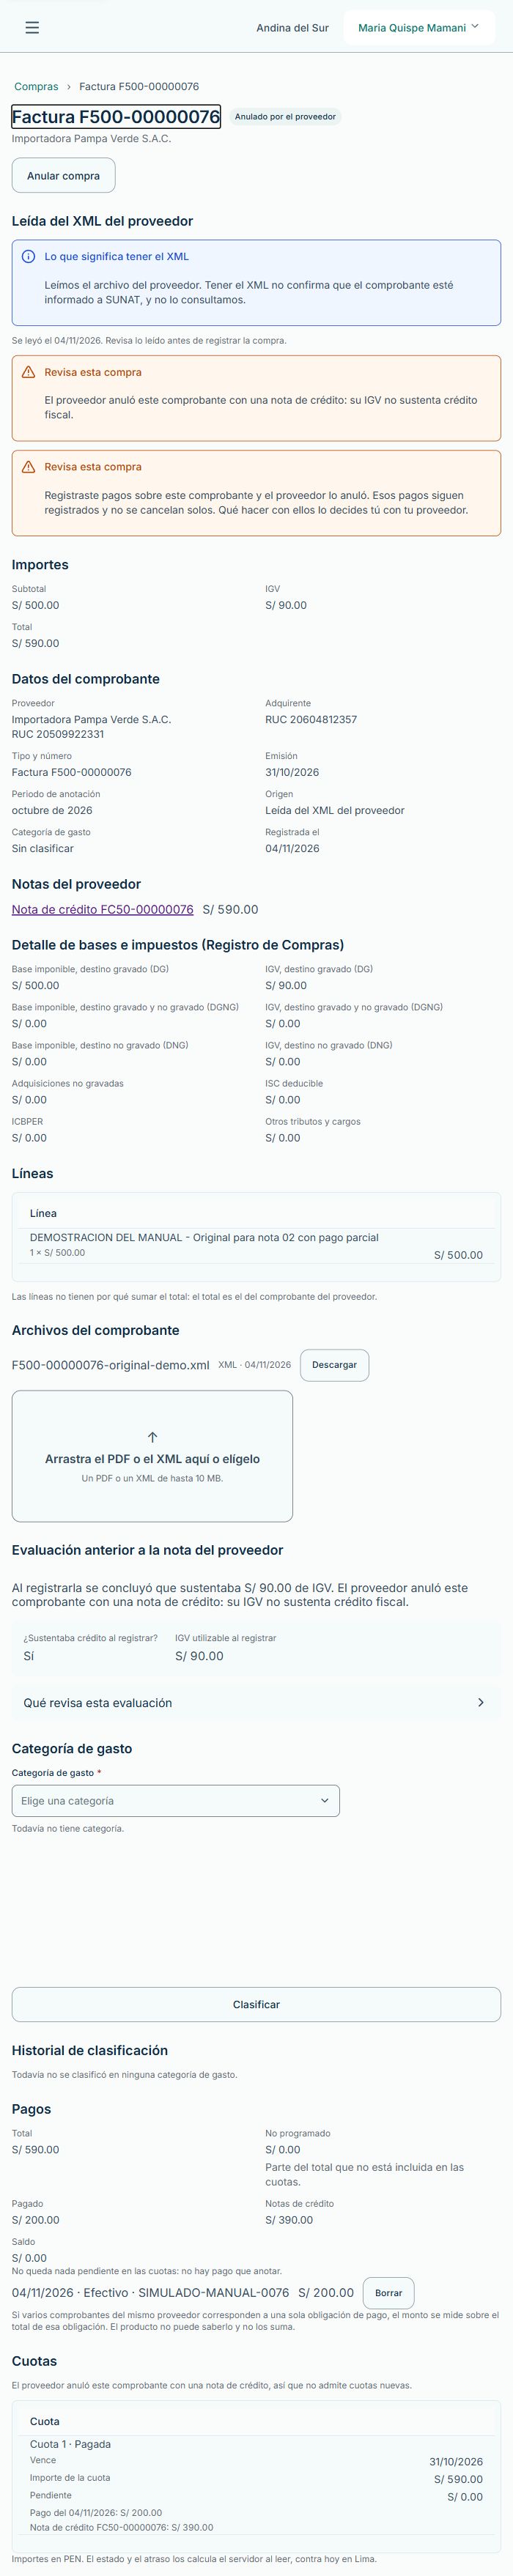
El motivo 02 identifica una anulación por el proveedor. La ficha puede mostrar Anulado por el proveedor y conservar el comprobante registrado para consultar su historia. Es distinto de la anulación interna desde Anular compra.
Si ya existían pagos, siguen registrados. El producto no devuelve dinero ni lo aplica automáticamente a otra compra. Revisa con tu proveedor qué corresponde hacer.
Una evaluación titulada Evaluación anterior a la nota del proveedor conserva el resultado histórico del IGV. No lo interpretes como una confirmación de que ese crédito siga utilizable después de la nota.
Ejemplo nuevo con un pago anterior
La factura ficticia F500-00000076 tenía total S/590 y un pago anotado de S/200. Antes de la nota debía S/390. Registramos FC50-00000076, motivo 02, sobre ese original.
El resultado dejó saldo S/0, conservó el pago de S/200 y aplicó S/390 de la nota a la cuota. La ficha mostró Anulado por el proveedor y dejó de ofrecer cuotas nuevas. No se devolvió ni compensó automáticamente el pago anterior.
Motivo 12 sobre un original que no figura como IVAP
La aplicación puede registrar la nota e informar que el original no figura como operación del IVAP. Lee ese aviso y comprueba ambos documentos. El nombre del motivo no convierte automáticamente el original en una compra identificada como IVAP.
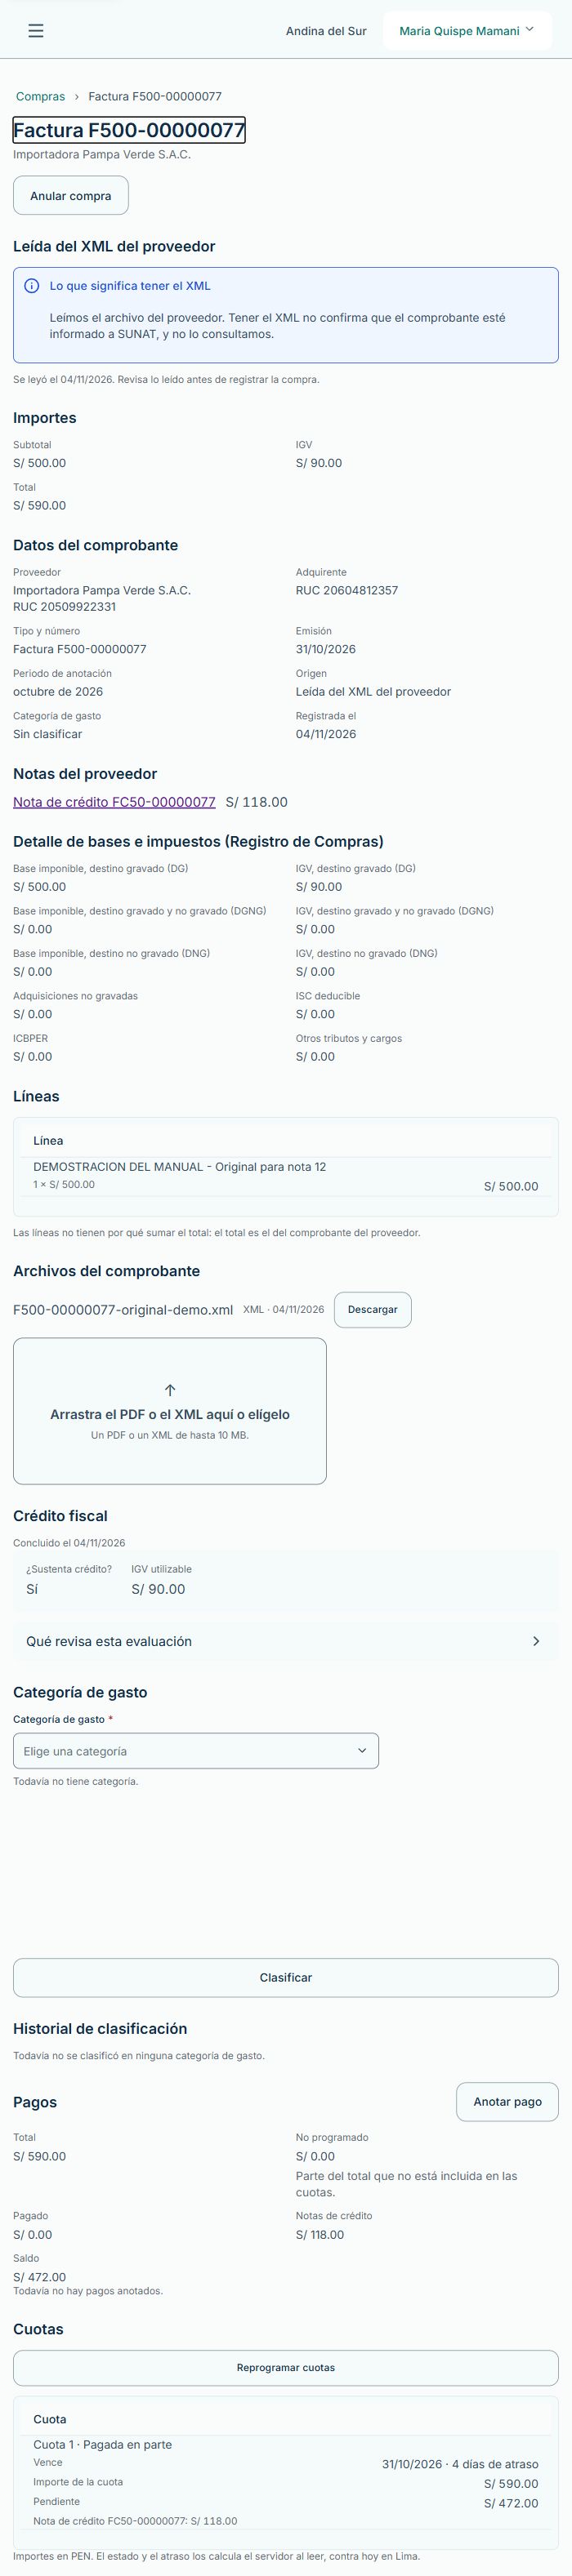
Lo comprobamos con FC50-00000077, de S/118, sobre F500-00000077, de S/590. El original quedó con saldo S/472 y la nota indicó que no cambia el crédito fiscal. También mostró el aviso porque el original no figura como operación del IVAP.
Al registrar una nota 12 cuyo hecho ocurrió en un mes anterior al de emisión, puede aparecer un aviso que afirma que reduce el crédito de ese mes. Ese aviso contradice Efecto en el crédito fiscal, que indica que esta nota no cambia el crédito, y quedó reportado para corrección. El aviso aparece justo después de registrar y no se conserva al volver a abrir la ficha. No cambies el motivo real de la nota para quitar el mensaje.
Exceso y saldo a favor son distintos
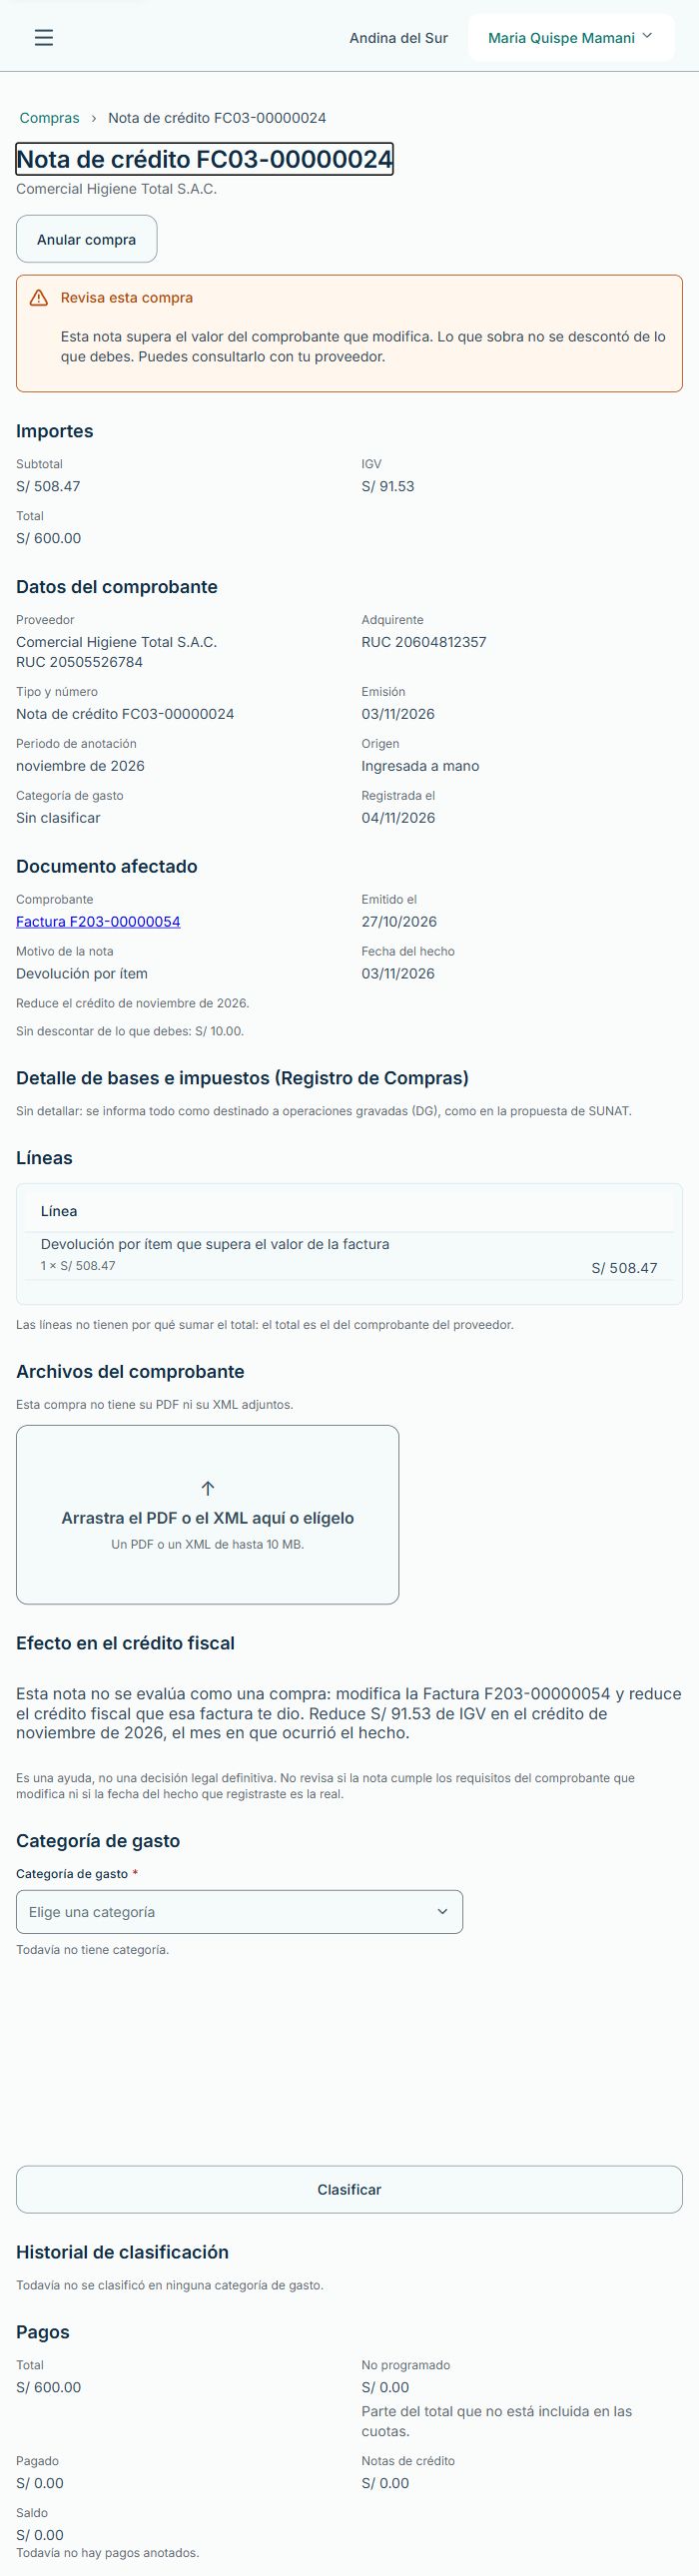
En FC03-00000024, de S/600 sobre el original F203-00000054 de S/590, se aplicaron S/590. Los S/10 que exceden el valor original no son saldo a favor. La nota los expone como Sin descontar de lo que debes en la versión actualizada de la ficha y el original conserva su aviso de exceso.
Consulta ambos registros. La cantidad aplicada, el exceso y el saldo comercial no son tres nombres para el mismo dato. Un importe a favor dentro del valor original, por ejemplo porque la deuda ya estaba pagada, es otra situación.
La aplicación también limita la reducción de crédito fiscal de las notas nuevas según el IGV del original y las reducciones anteriores. El IGV escrito en la nota y el ajuste fiscal que queda registrado pueden diferir. Esta es una regla del producto, no una afirmación de validez legal de una nota mayor. Las notas antiguas pueden conservar su ajuste ya registrado.
Nota posterior a una 02 vigente
Si registras otra nota después de una 02 vigente sobre el mismo original, la aplicación puede aceptar el registro y dejar todo su importe sin descontar, aunque sea menor que el valor original. La reducción de crédito fiscal de esa nota nueva queda en cero, porque el original ya fue afectado por la 02.
Por ejemplo, una nota de S/50 sobre un original de S/590 ya anulado por una 02 puede mostrar S/50 sin descontar. Ese importe no demuestra que la nota superó S/590 y no se convierte automáticamente en saldo a favor. Revisa la nota 02 y el orden de los registros. Este caso está documentado por la regla del producto y sigue pendiente de una demostración nueva en pantalla.
Si el original no está identificado entre tus compras registradas y solo escribiste su referencia, tampoco hay una deuda interna identificada contra la que aplicar la nota. Consulta el resultado de la ficha antes de asumir una imputación.
Ejemplos que conservan su utilidad
FC01-00000015 aplica S/147,50 a F480-00000877. FC03-00000023, bonificación, aplica S/59 y deja S/531 en su original. FD01-00000003 muestra la nota de débito de S/118. Revisa su fecha y su moneda antes de comparar.
Fecha del hecho y periodo
La nota FC01-00000031 se emitió el 02/11/2026 por una devolución ocurrida el 28/10/2026. Su ficha informa que reduce S/18 de IGV de octubre de 2026, aunque el periodo de anotación de la nota sea noviembre.
La bonificación FC01-00000032, con las mismas fechas, muestra ajuste en noviembre. El motivo hace que la lectura sea distinta.
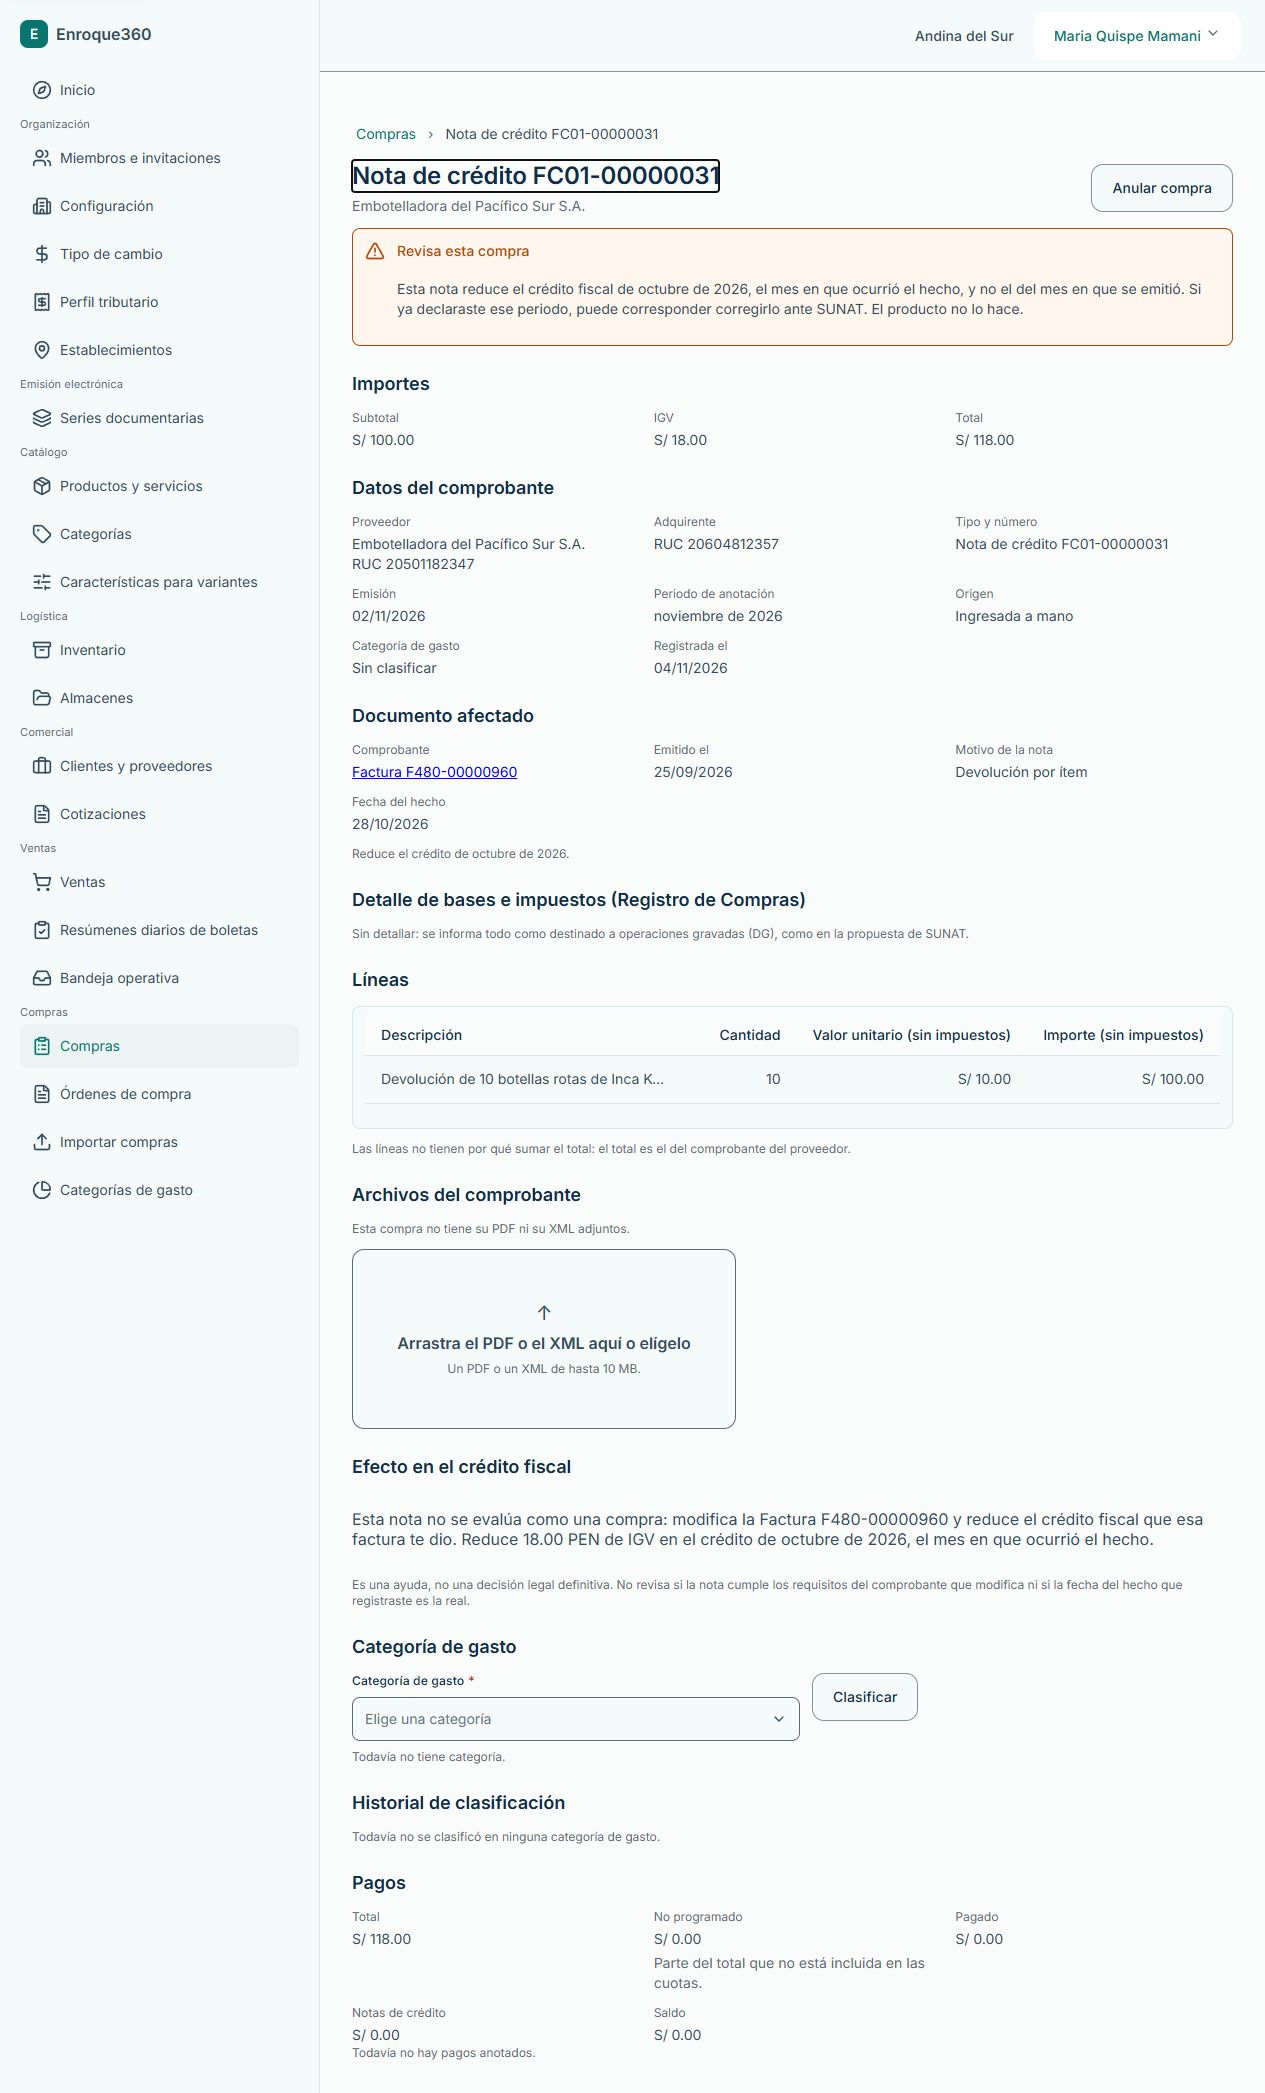
Si el aviso se refiere a un periodo ya declarado, revisa el caso con tu contador. El producto no presenta una rectificatoria por ti. La revisión de fuentes distingue lo verificado de lo pendiente sobre estos procedimientos.
Si la nota está mal registrada
Mientras sea borrador puedes corregirla. Después de registrar, revisa el flujo de anulación, sus restricciones y las compras que modifica. Una nota del proveedor no representa por sí sola una devolución física de stock.
Si intentas anular una nota 02 y hay notas registradas después sobre el mismo original, el producto puede exigir resolver primero esas notas posteriores. No anules solo el original suponiendo que desaparecerán sus dependencias.