Revisar por pagar y antigüedad
Abre Compras → Compras y elige Por pagar o Antigüedad. Ambas vistas están disponibles en la web revisada el 4 de noviembre de 2026.
Por pagar
Esta vista relaciona comprobante, proveedor, vencimiento, atraso, importe vencido y saldo. Usa Vencimiento, Vence hasta y Filtros para acotar la consulta. Abre el comprobante para revisar sus cuotas o anotar un pago.
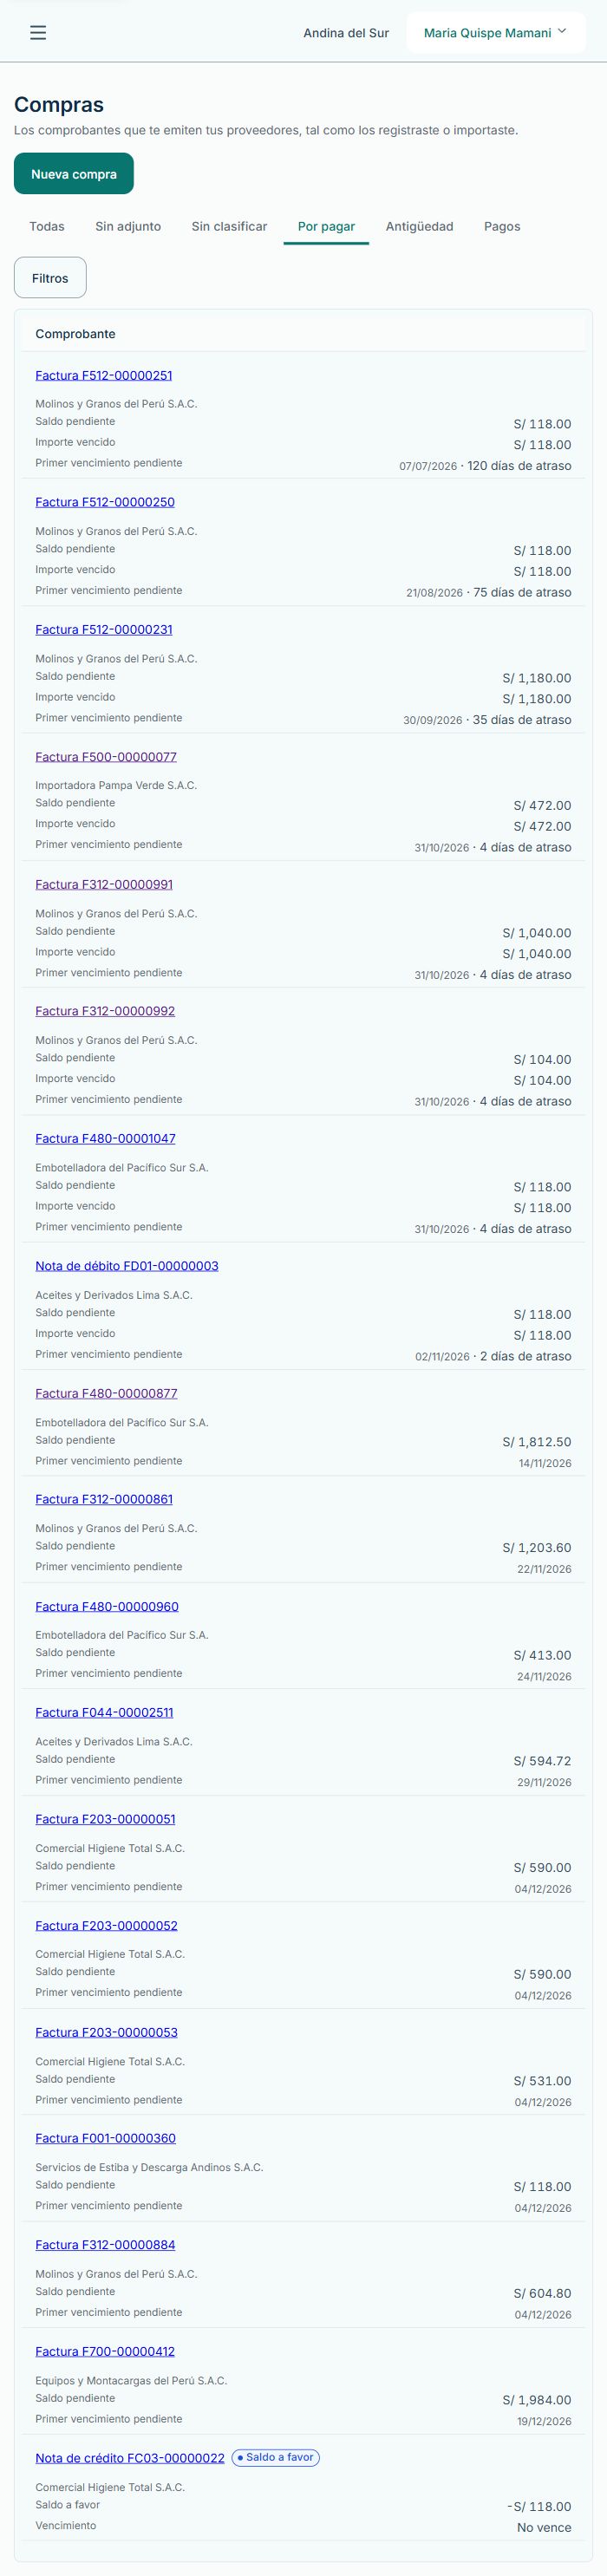
Vence hasta deja fuera los saldos a favor, que no vencen. Revisa la moneda antes de comparar importes.
En F512-00000231 hay dos cuotas de S/590 vencidas en días distintos. La fila del comprobante agrupa su deuda, mientras Antigüedad distribuye los importes en sus tramos. Abre las cuotas si necesitas ver el detalle.
Antigüedad
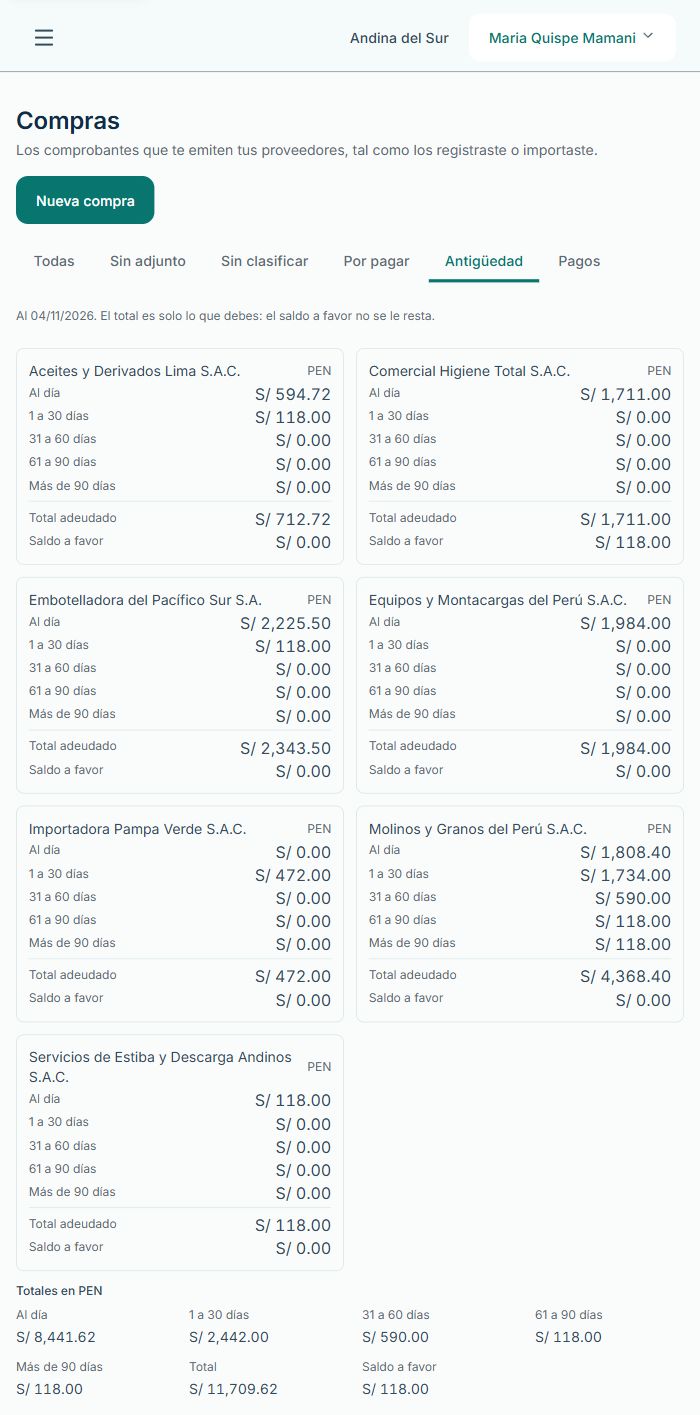
Agrupa lo que debes por proveedor y moneda, en Al día, 1 a 30, 31 a 60, 61 a 90 y Más de 90 días. La fecha de corte aparece en pantalla. Se calcula a partir de vencimientos, no de cuántos días hace que registraste la compra.
Ejemplos de atraso
Al 04/11/2026, F512-00000250 tiene S/118 vencidos hace 75 días y aparece en 61 a 90. F512-00000251 tiene S/118 vencidos hace 120 días y aparece en Más de 90.
Lee los totales actuales de la vista en lugar de usar una cifra fija de la demostración. Cambian al pagar, registrar o anular compras, aplicar notas y avanzar la fecha. La deuda total y el saldo a favor se presentan por separado.
Cómo interpretar un saldo a favor
La suma de deuda no resta automáticamente el saldo a favor ni lo aplica a otro comprobante. Abre la nota que originó ese saldo para entender por qué quedó sin aplicar.
El exceso no es saldo a favor. FC03-00000024, de S/600 sobre un original de S/590, tiene S/10 que exceden el valor original. Esos S/10 quedan sin descontar de lo que debes y no se suman a favor. Revisa la ficha de la nota y el aviso del original.
Si un original figura Anulado por el proveedor, consulta sus cuotas y pagos. La regla al registrar una nueva nota 02 es cerrar el pendiente y la de la 12 es reducir deuda sin reducir crédito fiscal del IGV. Los registros antiguos pueden conservar sus aplicaciones previas. Consulta notas y sus efectos antes de interpretar el resultado.