Operaciones del IVAP y su depósito
El IVAP es distinto del IGV y no se utiliza como crédito fiscal de este. Algunas primeras ventas gravadas con IVAP requieren un depósito propio. La aplicación lo diferencia de la detracción del IGV. Consulta las fuentes y su alcance.
Cómo se identifica la operación
- Utiliza Nueva compra → Elegir XML para leer el comprobante del proveedor.
- Revisa los datos, importes y bases del borrador.
- Al registrar, revisa el resultado de la evaluación del depósito y los avisos.
- Si corresponde, conserva y acredita la constancia del depósito realizado.
La identificación proviene del XML. No se activa con una casilla en la compra manual ni con una columna del CSV, y no se sustituye eligiendo un concepto de detracción del IGV.
Un borrador creado antes de incorporarse esta identificación puede conservar sus datos anteriores. El ejemplo antiguo F312-00000990 muestra bases de IVAP, pero no debe usarse como demostración de la detección nueva sin contrastar su ficha. En este recorrido usamos los nuevos archivos ficticios de F312-00000991 y F312-00000992. Para una operación real utiliza el comprobante que emitió el proveedor.
Qué significa el importe estimado
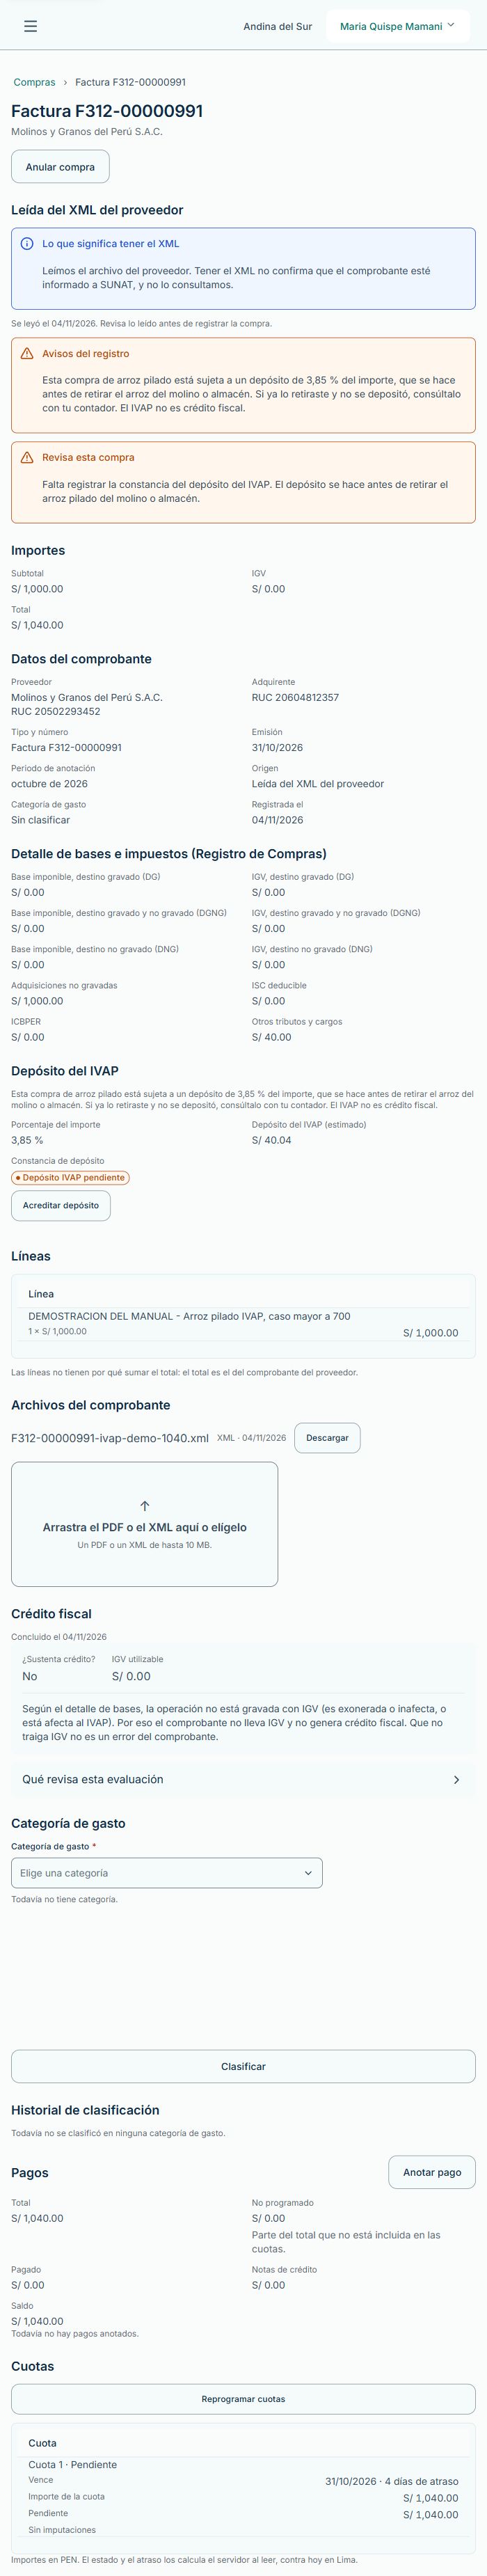
La ficha distingue Depósito del IVAP (estimado), su porcentaje y la constancia pendiente. El producto evalúa al registrar, cuando dispone de la moneda y, si corresponde, del tipo de cambio de la compra.
| Situación | Cómo interpretarla |
|---|---|
| El importe supera S/700 | El producto determina el depósito y muestra una estimación con 3,85 % |
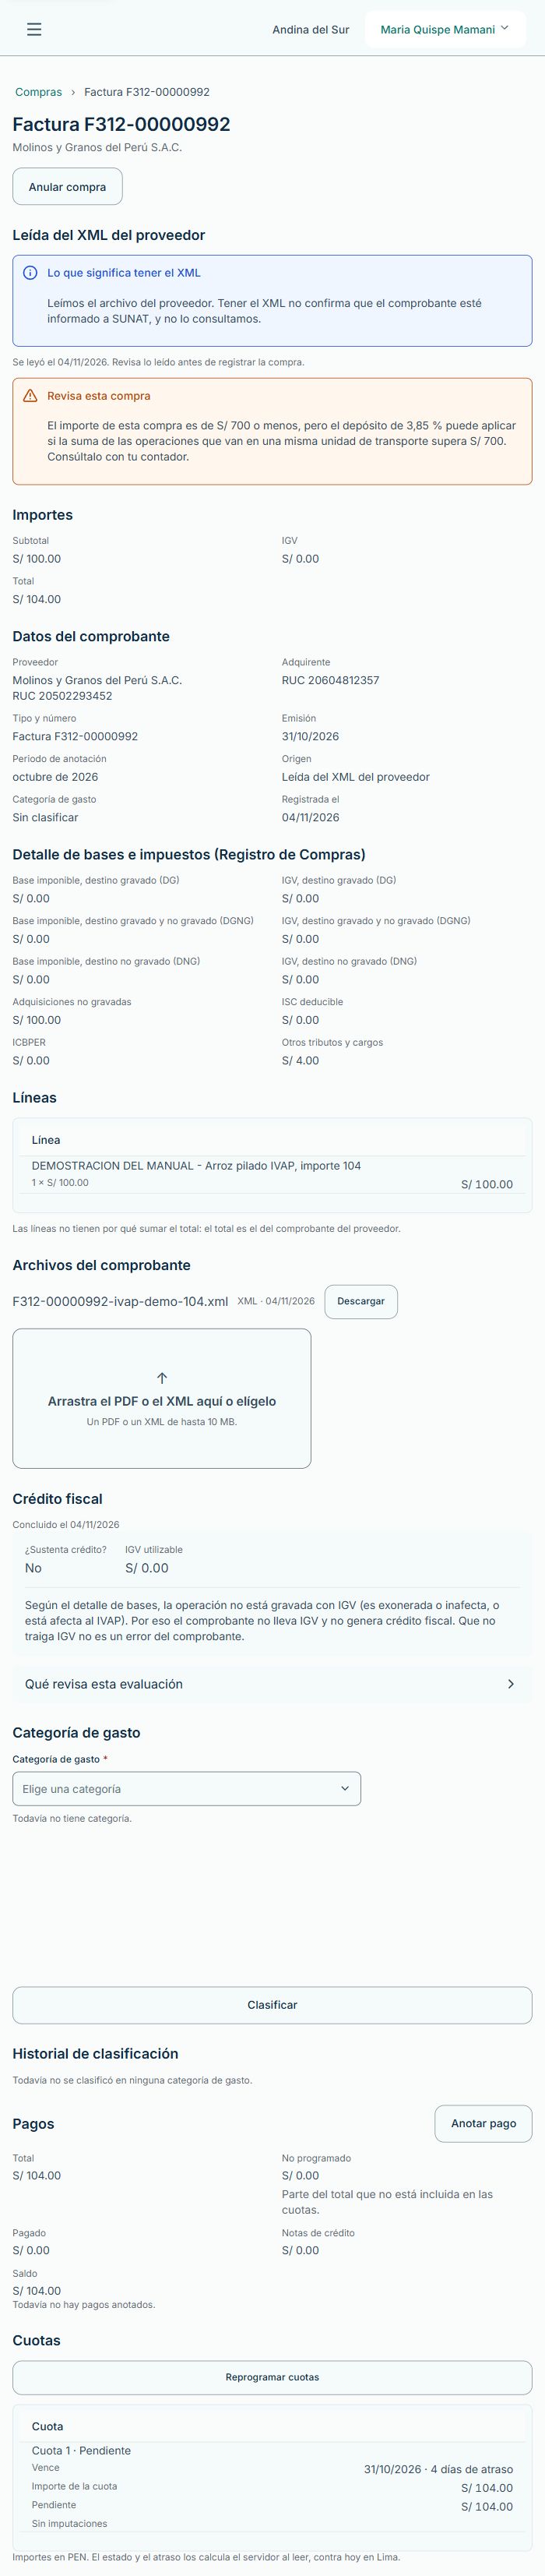
| El importe es S/700 o menos | No concluyas automáticamente que no corresponde depósito. Puede aplicar por la suma de operaciones en una misma unidad de transporte |
| Falta constancia | Comprueba si ya se realizó el depósito y registra sus datos reales |
En la demostración nueva F312-00000991, de S/1.040, el producto calculó S/40,04. Se importó desde XML y se registró con el aviso y el bloque Depósito del IVAP. La base legal del depósito tiene condiciones propias y no equivale, en todos los casos, a multiplicar cualquier total de factura. Revísala con tu responsable contable.
No apliques automáticamente el plazo de una detracción del IGV al IVAP. En el régimen revisado, el depósito corresponde antes del retiro del molino o almacén según la operación. Una cantidad pequeña aislada no permite descartar la acumulación por transporte.
Acreditar la constancia
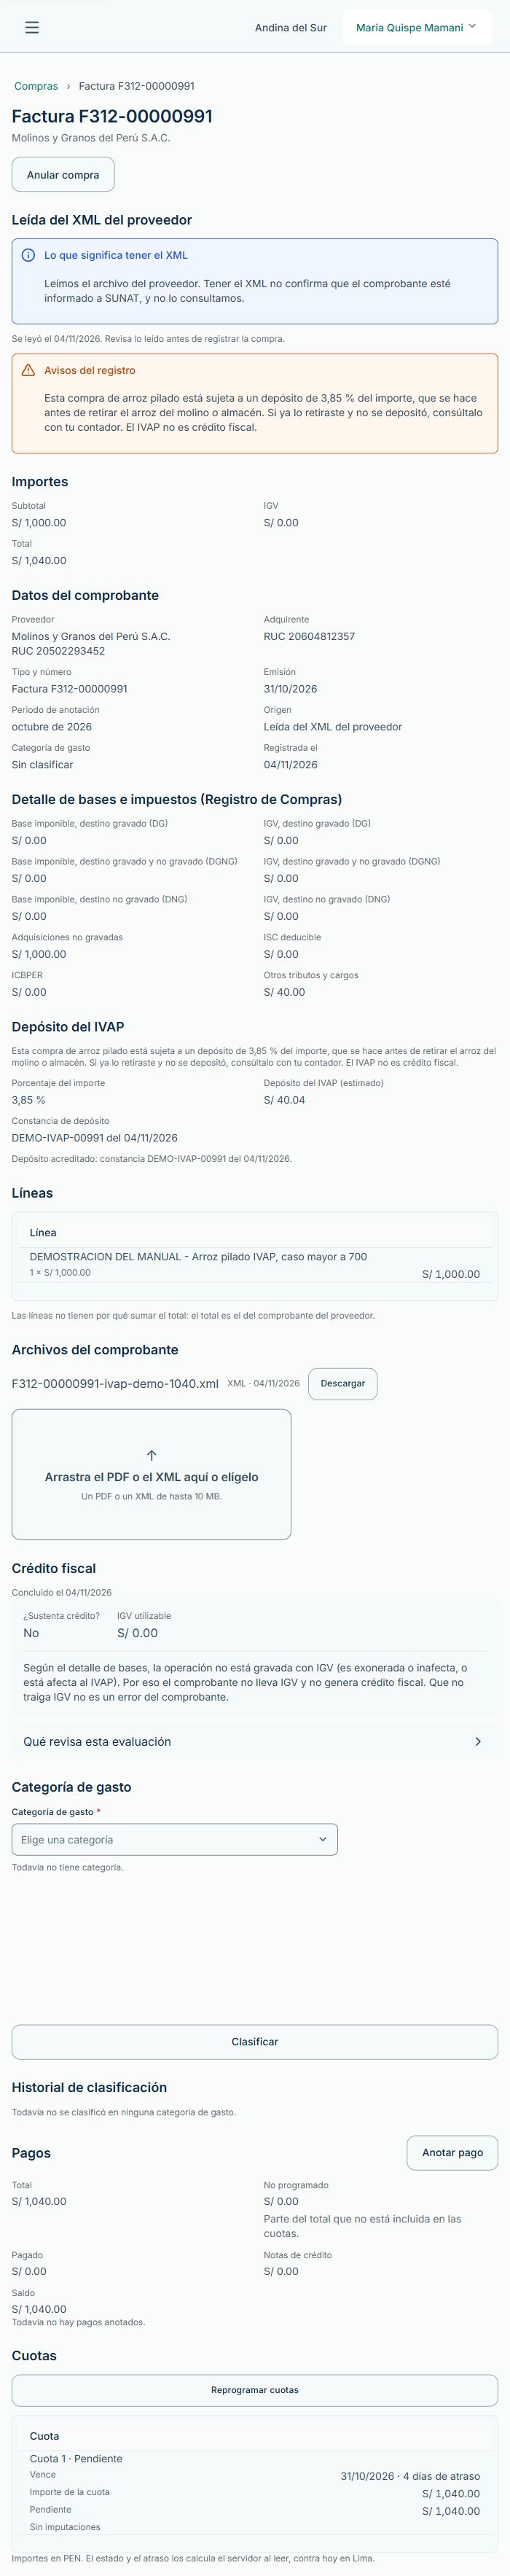
Si la ficha ofrece Acreditar depósito, ten la constancia y transcribe su número y fecha. Comprueba que se conserve en el bloque correspondiente al IVAP.
La constancia registra un depósito que ocurrió, no ejecuta un pago bancario. La aplicación no convierte el IVAP en crédito fiscal del IGV al acreditar esa constancia.
Anotamos la constancia ficticia DEMO-IVAP-00991 del 04/11/2026. La ficha mostró el depósito acreditado y conservó el IGV utilizable en S/0. No se realizó ninguna operación bancaria.
Si recibes un aviso
- Depósito IVAP pendiente pide revisar y registrar la constancia. Es distinto del aviso de detracción del IGV.
- Si el importe es S/700 o menos, revisa las otras operaciones que se trasladan juntas antes de interpretar el aviso.
- Si intentas escoger un concepto de detracción del IGV para una compra reconocida como IVAP, el producto puede rechazar esa combinación. Conserva el régimen identificado por el XML.
- Una nota con motivo Ajustes afectos al IVAP sobre un original que no figura como IVAP puede registrarse con un aviso. Comprueba original y nota, sin asumir que el motivo cambia por sí solo la identificación del original.
Ejemplo de S/700 o menos
F312-00000992, de S/104, también se importó desde un XML nuevo y se registró. La aplicación mostró el aviso condicional por acumulación de operaciones en la misma unidad de transporte. No lo presentó como una conclusión de que el depósito nunca corresponda.